数值分析
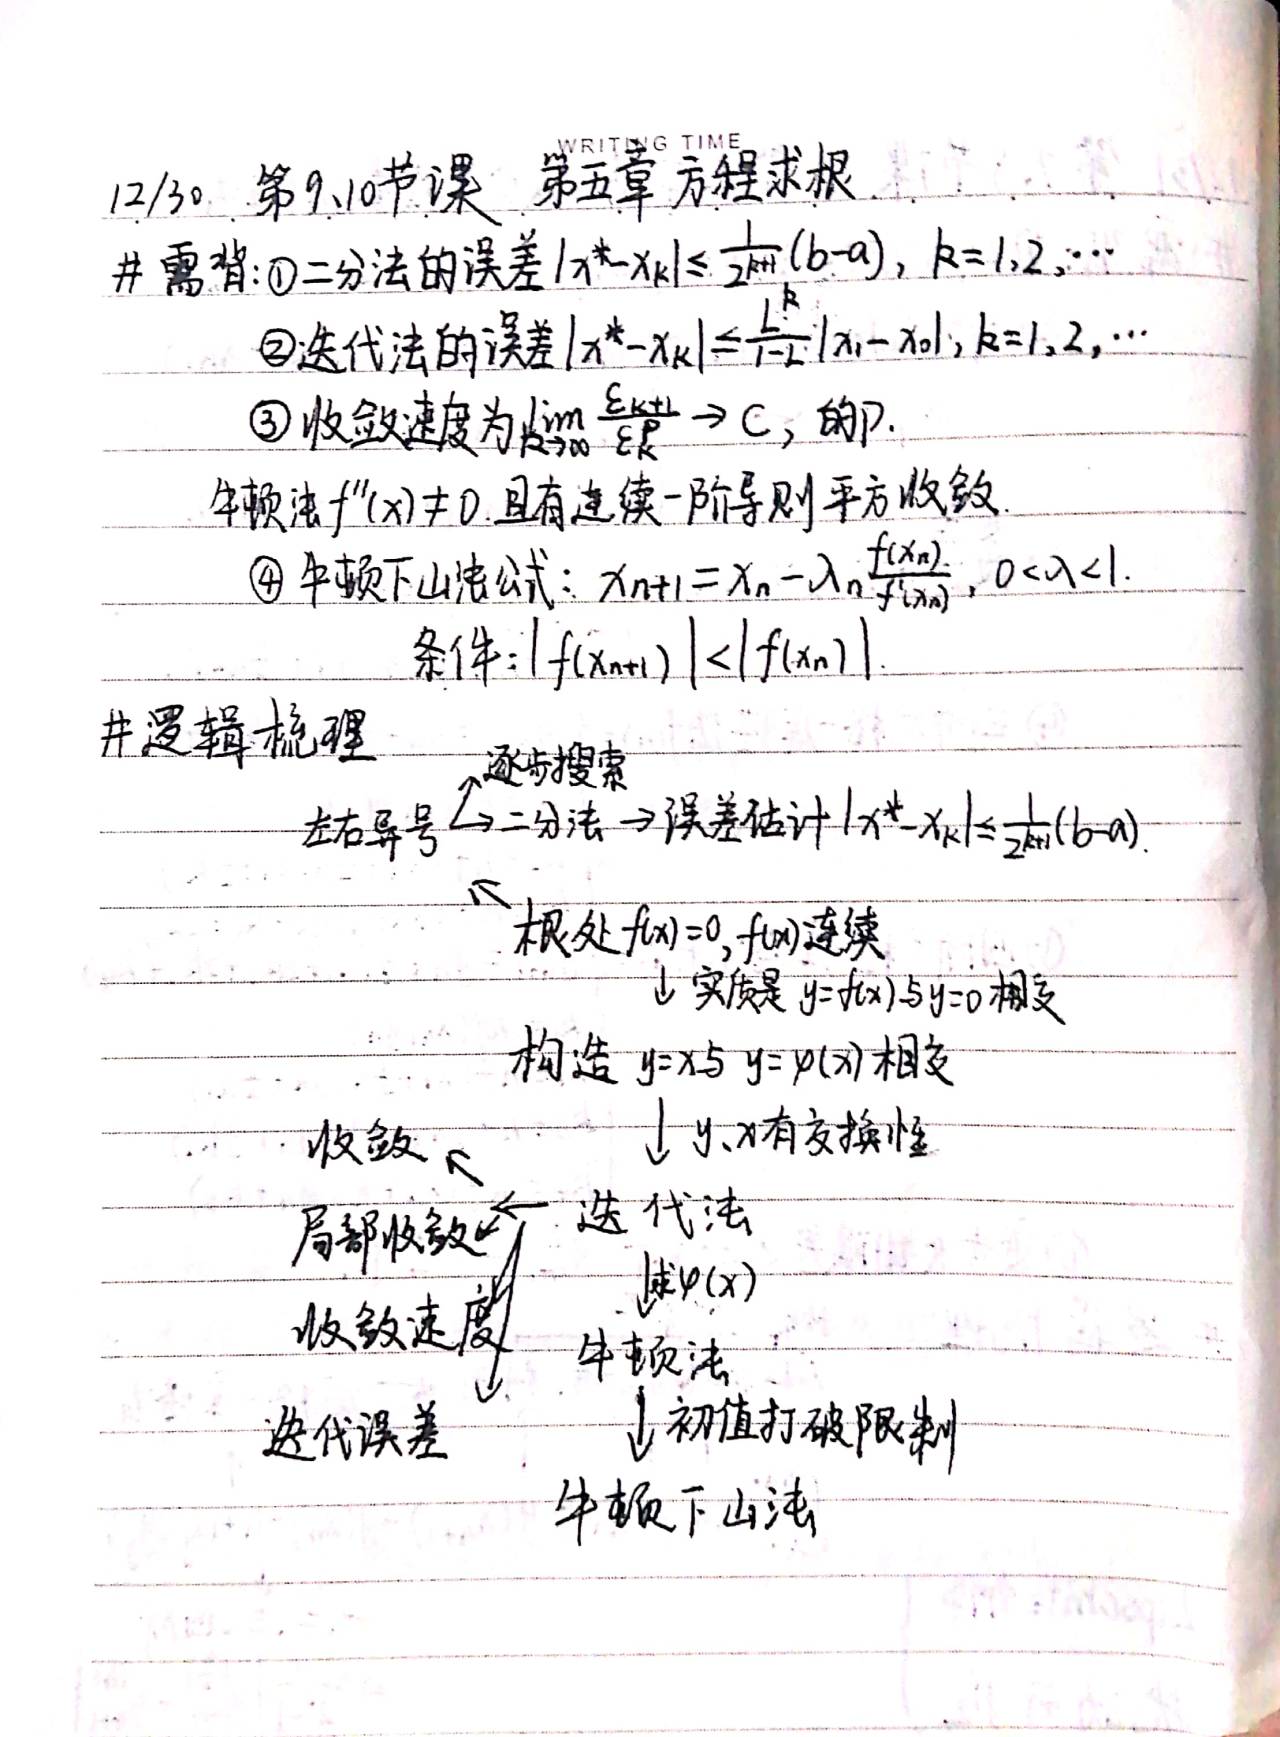
引论
基本概念
- 误差:近似值和实际值(精确值)的差别。
- 误差限:误差的限度。是误差绝对值的“上界”。
- 相对误差:误差除以实际值乘以 100%。相对误差较小时,可除以近似值。
- 相对误差限:相对误差的限度。相对误差限小则近似程度好。
- 有效数字:一个数中,可供判断精度的数字。若近似值 x*的绝对误差限是某一位上的半个单位,且该位直到 x*的第一位非零数字一共有 n 位,则称它有 n 位有效数字,或精确到该位(比如精确到 0.1,0.0001)。
- 经过四舍五入得到的近似数:有效数字可以通过四舍五入判定原则直观地数出来的数。
有效数字位数的三种判定方法
- 通过定义(绝对误差)判定:计算出近似值的绝对误差,再取一个最小的某一位上的半个单位的绝对误差限,即可得到精度。
【例】绝对误差=0.008<0.05,说明绝对误差限可取 0.05=0.5/10,精确到 0.1。
- 通过四舍五入原则判定:若近似值是由精确值四舍五入得到的,可采用这种判定方法。
【例】3.1415926,3.14 由小数点后第 3 位四舍五入得到,则 3.14 精确到小数点后第二位,从这一位到前面第一个不等于 0 的数都是 3.14 的有效数字。
- 通过相对误差限判定有效数字的位数:近似值边界判定+绝对误差判定=>有效数字位数。
有效数字与相对误差限的关系
(公式是记不住的,推导=绝对误差判断方法+近似值边界判定。)
- 利用有效数字估算绝对误差限,结合确定近似值的下界,相除,以近似值估计相对误差。
近似值,其有 n 位有效数字,,则其相对误差限为。
- 结合确定近似值的上界,相乘,得到绝对误差限,借此判断有效数字位数。
近似值,,其相对误差限为,则其有 n 位有效数字。
误差限的估计公式
已知 x,y 的绝对或相对误差限,求 f(x,y)的绝对或相对误差限。
(仅写出绝对误差限公式,相对误差的公式直接由此推导就好了,记不住的)
- 加减运算:x 和 y 的加减结果的绝对误差限=x 的误差限+y 的误差限。
- ☆☆☆乘除运算:绝对误差限较小时的估计方式(为简化结果)——
近似计算中的原则
保留位数原则
加减运算:小数位
- 计算时:把近似数中小数位数较多的数四舍五入,使其比小数位数最少的数多一位。
- 计算结果:保留的小数位数与原近似数中小数位数最少者相同。
乘除运算:有效数字
- 计算时:因子保留的位数应比有效数字位数最少者的位数多一位。
- 计算结果:有效数位数与原近似值中有效数字位数最少者至多少一位。
乘方与开方运算:有效数字
- 计算结果:有效数字位数与原近似值的有效数字位数相同。
对数运算:有效数字
- 计算结果:有效数字位数与其真数(被对数运算的数)的有效数字位数相同。
中间计算过程
- 应比上述保留位数原则所提及的位数多取一位,在进行最后一次计算时这一位要舍入。
原始数据选取
- 加减运算:小数位应比计算结果要求的多一位。
- 上述其他运算:有效数字位数应比计算结果要求的多一位。
其他原则
- 避免两个相近的数相减:有效数字损失。
- 避免除数绝对值远远小于被除数绝对值的除法:舍入误差增大。
- 要防止“大数”吃掉“小数”:数量级相差过大时小数在计算过程中被舍入(比如计算机内计算时加减法要对阶)。
- 要尽可能减少运算次数:减小累积误差。
重点应用
求误差限
- 已知经过四舍五入得到的近似数(或误差限),求它们的四则运算结果的误差限:利用有效数字数量可以反过来估算一个绝对误差限。再结合近似值的上下界可进一步估算相对误差限。
算术运算
- 保留位数原则的利用。
- 利用近似原则分析运算优劣。
仅在选择、判断常见的内容
计算方法的研究方法
- “离散化”方法:将连续变量问题转化为离散变量问题。
- “递推”方法:将复杂问题转化为简单问题的重复。
- “近似替代”方法:将不能用有限计算解决的问题转化为较简单的有限计算问题。
误差的来源(需要具备判断误差种类的能力)
- 模型误差:问题理想化。
- 观测误差:原始数据观测误差。
- ☆截断误差:计算是有限次带来的误差。
- ☆舍入误差:参与计算的数长度有限带来的误差。
为什么要引入误差限的概念?
- 答:因为精确值一般未知,误差只能在一定范围内研究,而这个范围就叫做误差限。由于研究范围是不惟一的,误差限也具有不惟一性。
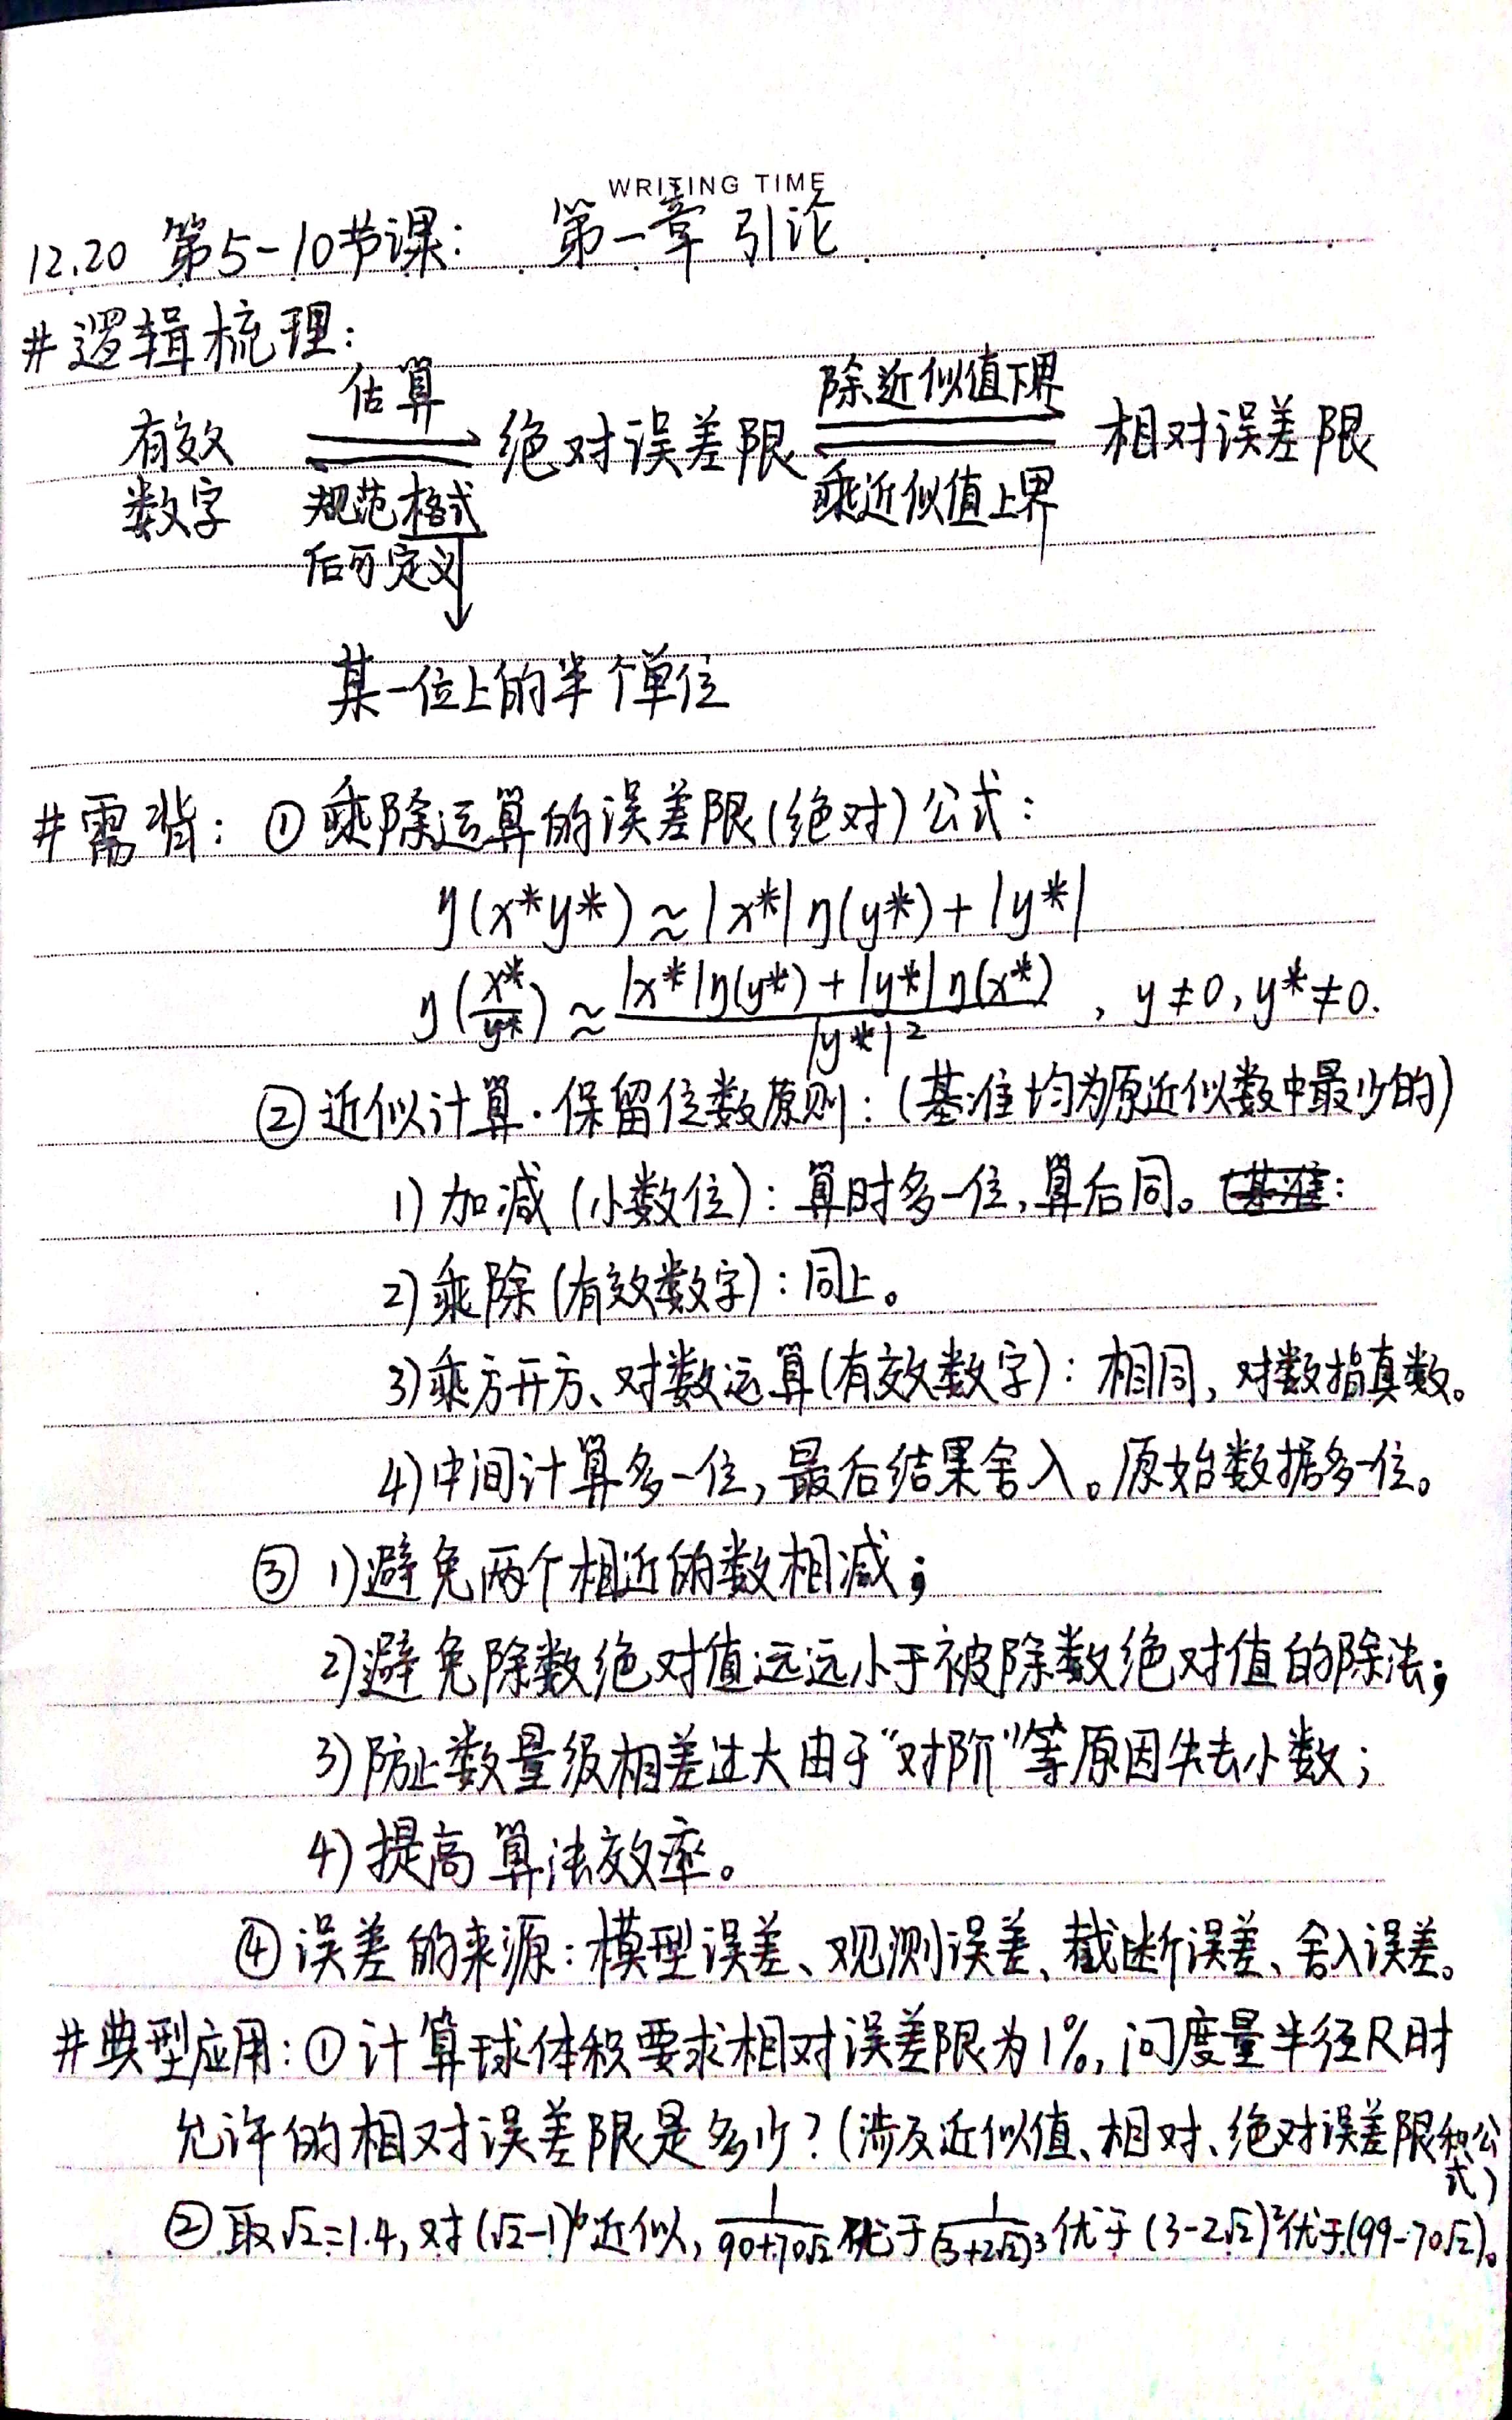
插值方法
两个插值惟一性
均可用反证法证明。
- 插值多项式的存在惟一性:n+1 个数据对应的次数不高于 n 的代数多项式存在且惟一。
- Hermite 插值多项式的惟一性:满足给定条件的 Hermite 插值多项式惟一。
Lagrange 插值公式
- 插值基函数:次数为 n 的、以为零点、在处为 1 的函数。
- Lagrange 公式:函数值乘以基函数。
- Lagrange 余项:反复求导用 Rolle 定理得到。
Newton 插值公式
- 插值基函数:到的乘积。
- Newton 公式:差商乘以基函数。
- ☆Newton 余项:
- k 阶差商:
-
☆k 阶差商表示形式二:该表示形式承袭性弱。
用数学归纳法可证。(证明方式由差商的定义形式可知)
- 表达形式二可推出:
- 差商的对称性:差商的值与节点的排列顺序无关。
- 数据点越多的、带 x 数据项的差商的 x 幂次反而越低。
Hermite 插值
-
仅讨论一阶导数值和函数值给定的情况。
-
插值基函数和:与 Lagrange 基函数构造思路一致。
区别:根据导数条件构造的基函数与根据函数值构造的基函数符号相异。
-
Hermite 公式:函数或导数值乘以基函数。
-
Hermite 基函数的多项式系数计算方法:
- 按照定义构造式子,解线性方程组死算。
- 根据承袭性。比如已知对应的函数值,并知道某些点的导数值(比如知道的),则可以构造函数,是 Lagrange 或者 Newton 求出来的多项式,分别求解和。
- Hermite 余项:在某一结点有多少项就乘以多少次方。
分段插值法
- 分段插值公式的单个区间的 x 只在区域内。因此可以计算得到误差的最大值、精度可以被划分区间长度限制、收敛性总能得到保证、修改数据点只有局部受影响。而 Lagrange 余项或插值公式并没有对 x 取值进行讨论。
- 分段线性插值:单个区间的误差<×这一段二阶导的最大值。
- ☆分段三次 Hermite 插值:单个区间的误差<×这一段四阶导的最大值。
重点应用
构造插值多项式求函数值
- 给数据表,计算 Lagrange、Newton、Hermite 插值多项式。(一般给的数据比较少),Newton 插值多项式在 x 有规律地分布时是最好算的。
- 也可能是求 x 的值,把表反过来用就行。
由一个插值多项式推另一个
- 多半使用了承袭性。可以先看看之前的那个多项式是由哪些点推导而来的。如果单纯增加了导数,就 Hermite 插值多项式的承袭性;如果增加的是点,就用 Newton 差商的承袭性。后者比前者好算。
证明等式成立
- 多半用了差商的性质,结合其他的定义式。
证明一致收敛
- 把误差计算出来,如果在某条件下误差趋向 0,说明一致收敛。(绝对值)
仅在选择、判断中出现的内容
Lagrange 与 Newton 插值余项的比较
- Lagrange 余项要求 f(x)有(n+1)阶导,Newton 余项中含有 f(x)。
- Newton 插值公式可改写成:
Runge 现象
-
大范围内使用高次插值,逼近效果往往并不理想。
-
Runge 举例:在 x=±5 附近,偏离 f(x)的程度远大于。
分段插值法的缺憾
- 即使是分段三次 Hermite 插值,在插值节点处插值曲线也不够光滑,而且这种需要提供的信息很多。
样条插值和曲线拟合
- 样条插值:分段三次 Hermite 插值改进,为解决插值结点处曲线不够光滑。
- 最小二乘法:不要求所构造的逼近函数严格地通过给定的数据点,只是在某一函数类 H 中,以使残差的平方和最小为标准,作近似替代。主要讨论的是多项式拟合。
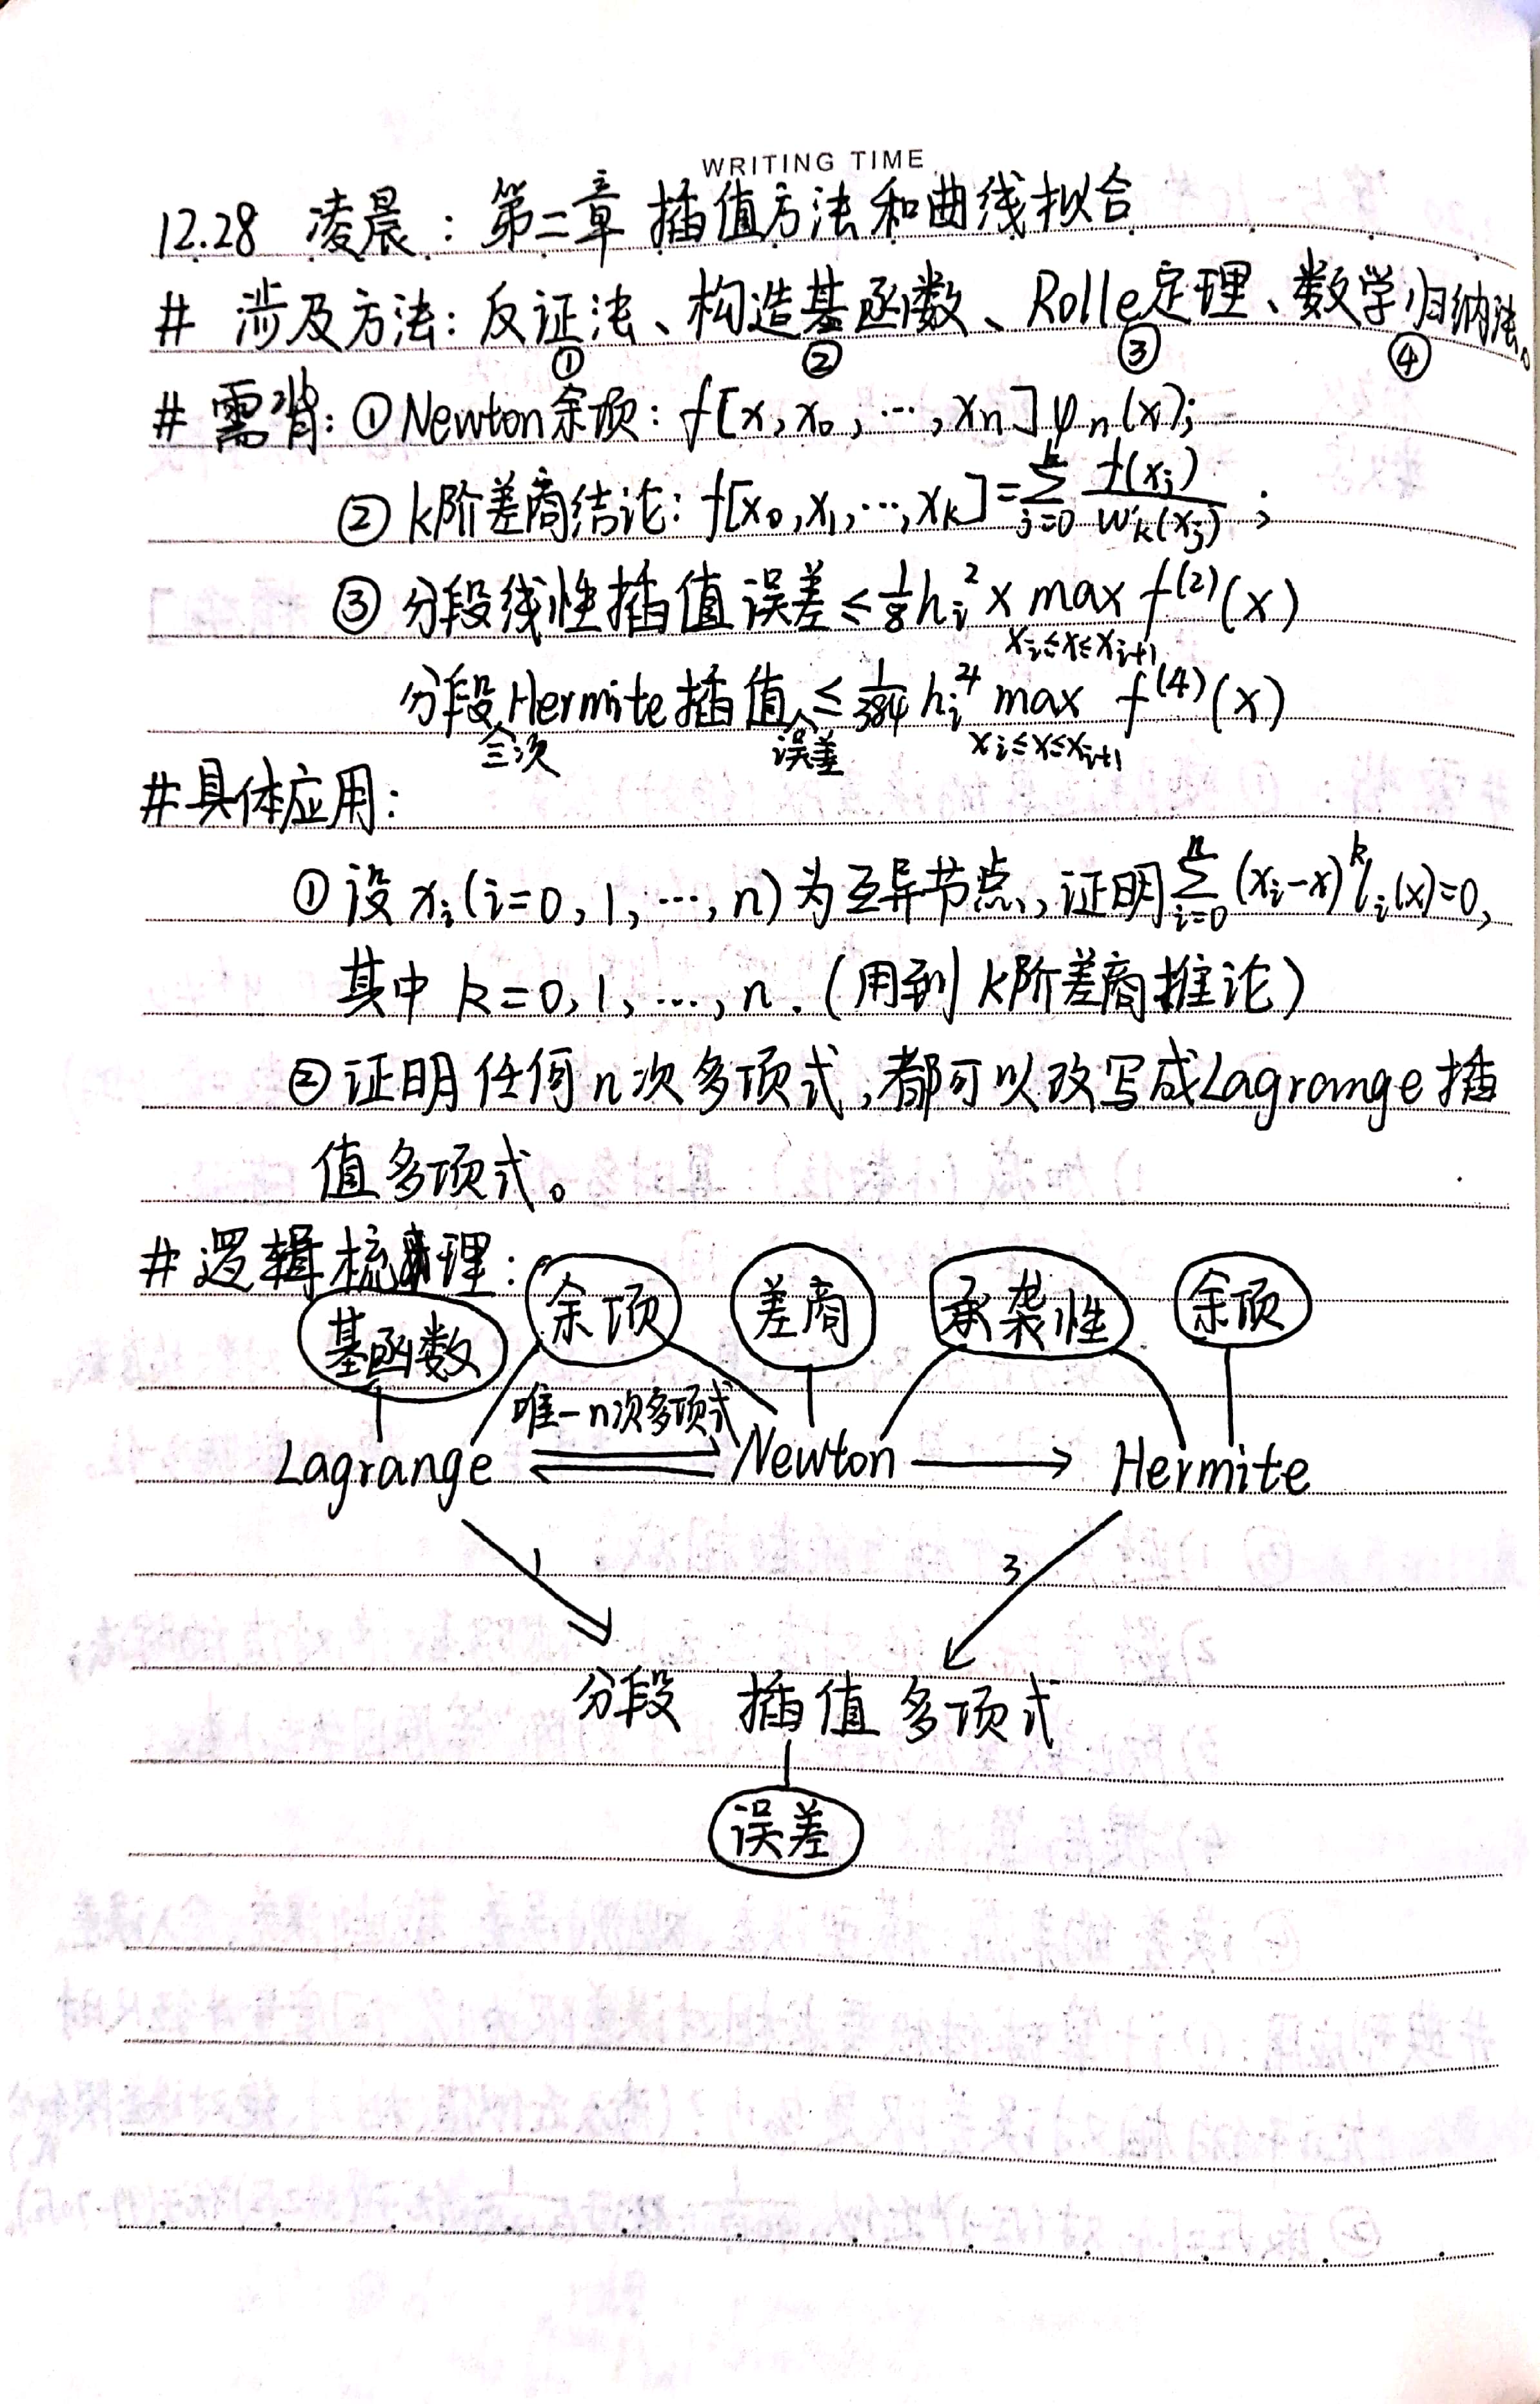
数值积分
基本概念
机械求积
- 定义:取一个合适的值作为积分区间的平均高度,再乘以积分区间的宽度,得到积分区间的面积。
- 应用:Newton-Cotes 公式、中矩形公式等。
- 基本构造:令为求积系数,为求积结点,
- 求积系数的求解方法:
- 解线性方程组法:根据代数精度的定义,依次使 f(x)=,建立一系列等式,求出求积系数。
- 插值法:用 Lagrange 插值多项式近似替代被积分函数,积分得到求积系数为。对于已知的插值节点和常数 a,b,是常数。
代数精度
- 定义:如果求积公式对于一切次数小于等于 m 的多项式是准确的,而对于次数为 m+1 的某一多项式并不准确成立,则称该求积公式具有 m 次代数精度。
- 证明方法:因为积分具有线性性,所以“准确成立”也具有线性性。证明 m 阶代数精度,只需要代入证明对和是否准确成立即可。即:
- 性质:n+1 个互异结点构造的求积公式的代数精度不低于 n。
插值型的求积公式
- 定义:求积系数为的求积公式。
- 性质:求积公式至少具有 n 次代数精度的充要条件是它是插值型的。
数值稳定性
- 定义:即计算结果可靠。一个算法,如果在执行它的过程中舍入误差在一定条件下能够得到控制,即舍入误差的增长不影响产生可靠结果,则称它是数值稳定的。
- 证明:计算总的舍入误差,若它是有上界的,则可称它是数值稳定的。
事后误差估计法
- 定义:直接用计算结果来估计误差的方法。
Newton-Cotes 公式
- 定义:等距节点的插值型的机械求积公式。将积分区间分成(n+1)份。
- n=1,2,4 的 Newton-Cotes 公式常用:
- ☆梯形公式:1/2, 1/2
- ☆Simpson 公式:1/6, 4/6, 1/6
- Cotes 公式:7/90, 32/90, 12/90, 32/90, 7/90
- ☆三阶的 Cotes 系数为:1/8, 3/8, 3/8, 1/8
- 性质:
- 代数精度:因为是插值型,所以至少为 n;且当 n 为偶数时,它的代数精度至少为 n+1。由 n+1 阶多项式对应的余项做代换之后等于 0 证明。
- 数值稳定:n=8 或之后不再具有数值稳定性,因为 Cotes 系数出现负数。总舍入误差可以写成与 Cotes 系数与(b-a)相关的。
- ☆截断误差:(由 Lagrange 插值多项式的余项积分得到)
- 梯形公式:;
- Simpson 公式:;
- Cotes 公式:;
- n<8 时,有如下性质:(取 f(x)=1 可证)
复化求积法
-
原理:把区间分成 n 个小区间,在每个小区间上采用次数不高的插值多项式去替代被积函数,构造出相应的求积公式,然后把它们加起来作为整个积分区间上的求积公式。步长 h=。
-
确定重复被加的求积节点应作图。(见章末附图)
-
根据余项确定步长:
- ☆复化梯形公式:
- 复化 Simpson 公式:
- 复化 Cotes 公式:
- 缺陷:求导麻烦、(用导数最大值)估计较保守。
-
☆递推法(二分法)确定步长(以梯形法为例):
- 取 n,近似计算;
- 用近似计算,其中是二分新增的节点;
- 判断是否成立,如果成立则表示满足精度要求。该判断误差的方法是一种事后误差估计法。
Romberg 积分法
- 用误差来修正公式,由低精度求积公式的组合得到较高精度求积公式。它算法简单,收敛速度快。误差估计与 Newton-Cotes 公式截断误差同。
- ☆。
重点应用
构造求积公式(例题有,课后习题没有)
-
由代数精度构造求积公式;
- 设 f(x)=,代入求积公式构造式。
- 解线性方程组,得到。
-
由插值节点构造求积公式:
-
列出插值基函数;
-
计算插值基函数在区间内的积分,得到。
-
求代数精度(详情见上)
计算截断误差,通过误差判断步长等
- 利用 Taylor 公式求截断误差;
- 利用(复化)Newton-Cotes 公式结论求截断误差。
证明是插值型的
- 非常规,证明题:
- 确定插值结点,列出插值基函数;
- 分别对插值积分,对比求积系数,看是否相等,若均相等则为插值型。
- 常规并均分:对比 Cotes 系数。
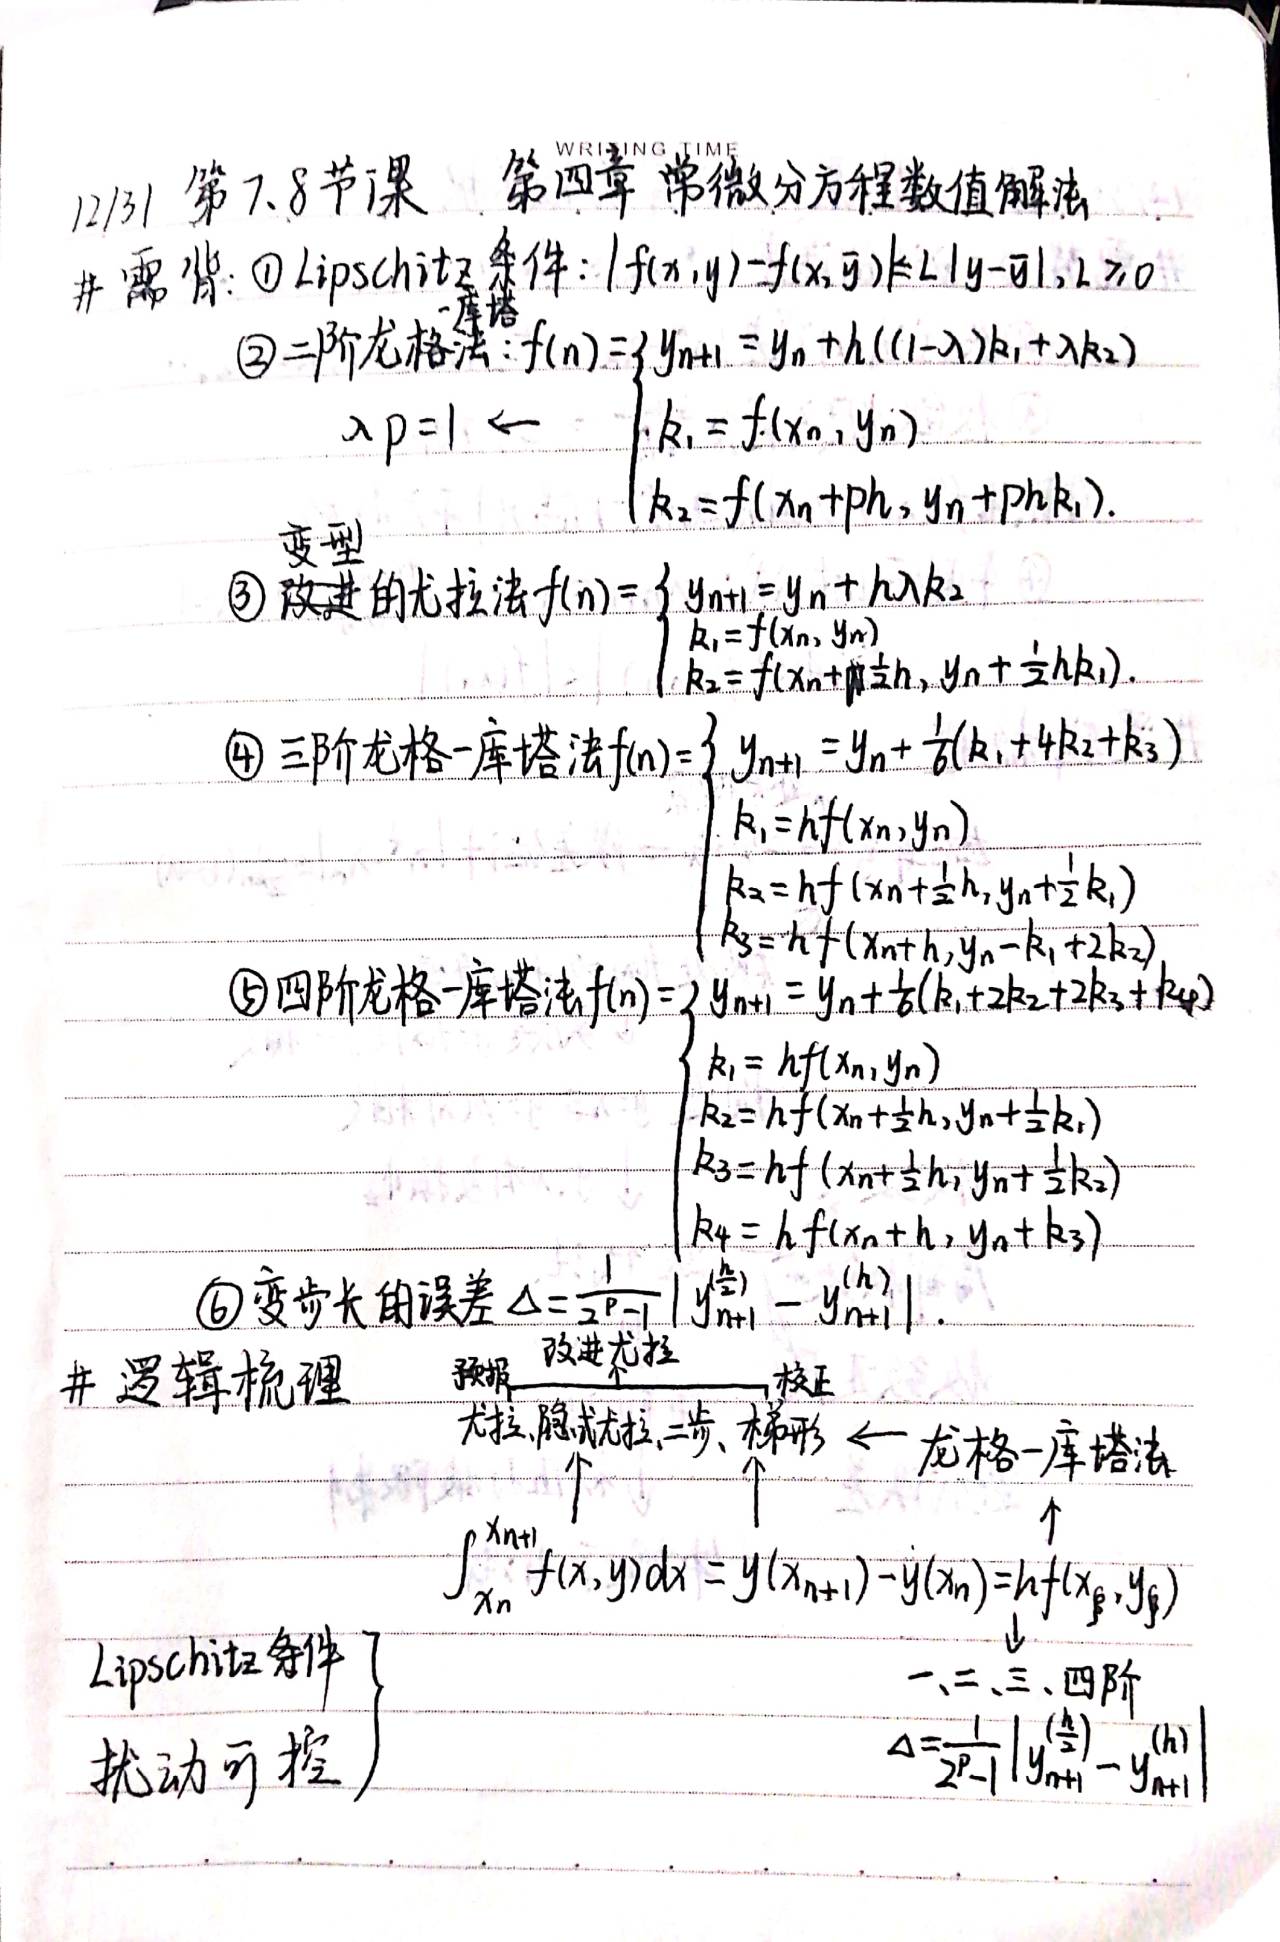
常微分方程数值解法
基本概念
- ☆初值问题:求解方程组,满足 Lipschitz 条件则有唯一解。
- :的近似值。是 y(x)在处的精确值。
- 显式递推公式等式右边没有,隐式的有。
- 局部截断误差:
- 定义:假定在求的递推公式中等式右边所有的量都是精确的,在此前提下的。
- 计算方法:使用局部截断误差的定义和 Taylor 公式展开。
- 精度:局部截断误差为,则称此方法精度为 p 阶。
- 收敛性:h→0(同时 n→∞)时趋向于准确解。
- 收敛性定理:假设单步法具有 p 阶精度,且增量函数满足 Lipschitz 条件,且初值是准确的,则其整体截断误差为。
- 稳定性:误差的积累得到控制。
- 扰动:$\delta _n=\tilde y_n-y_n $。
- 隐式尤拉法无条件稳定。
- 整体截断误差:可由局部截断误差反复递推得到。
近似递推公式
构造方法
一阶差商法
- 尤拉法(折线法):向前差商,显式,单步,一阶;
- 隐式尤拉法:向后差商,隐式,单步,一阶;不能直接计算:
- 计算时化为显式;
- 预报-校正法:尤拉预报,隐式校正。
- 二步尤拉法(中心差商法):中间差商,显式,二步,二阶。
解定积分法
-
原理:。其中解定积分参考第三章。
-
梯形公式:
- 。单步,隐式,二阶。
- 是尤拉法和隐式尤拉法的算术平均,计算量大。
-
改进的尤拉法:用预报-校正法改进梯形公式的结果。
-
嵌套形式:将预报值直接代入梯形公式中。
-
平均化形式:利用了梯形公式是尤拉法和隐式尤拉法的算术平均。
这种形式更好观察几何意义。
。
-
龙格-库塔法
- 原理:
- 本质:构造中的近似替代。
- 方法:构造导数近似值,利用 Taylor 公式分析局部截断误差,求出导数近似值对应的参数的值。
- 一阶:比如用的近似值替代。
- 二阶:用、两点上的导数近似值的平均替代。
- 改进的尤拉法:;
- 变型的尤拉法(中点方法):;
- ☆构造:。
- 三阶:举例。
-
☆四阶:
-
Gill 公式。
-
经典公式(标准 4 阶龙格-库塔公式):
-
-
性质:适用于求解范围大、精确度要求高的较光滑曲线求解。
-
变步长:
- 计算结果的偏差;
- 在满足精度的要求下,步长尽量取大。
重点应用
解初值问题
- 不是算公式,是计算离散点的值。
- 计算时先把预报的值求出来,而不是直接把公式代入预报的公式。
求解计算公式的精度
- 主要是用泰勒公式,重点步骤(偏导和导数的关系):
证明收敛性、稳定性
- 收敛性:证明满足 Lipschitz 条件;
- 稳定性:证明扰动可控。
- 假设一个扰动;
- 计算这个扰动在递推后得到的下一个扰动值;
- 令递推之后扰动的传播系数不超过 1,得到稳定性条件;
仅在选择、判断中出现的
- 数值解法:能算出精确解 y(x)在一系列离散节点上的近似解的方法。
- 二步尤拉法的缺陷:①计算局部截断误差时的附加限制条件不一定成立;②h 足够小时,精度越高才能保证局部截断误差越小。
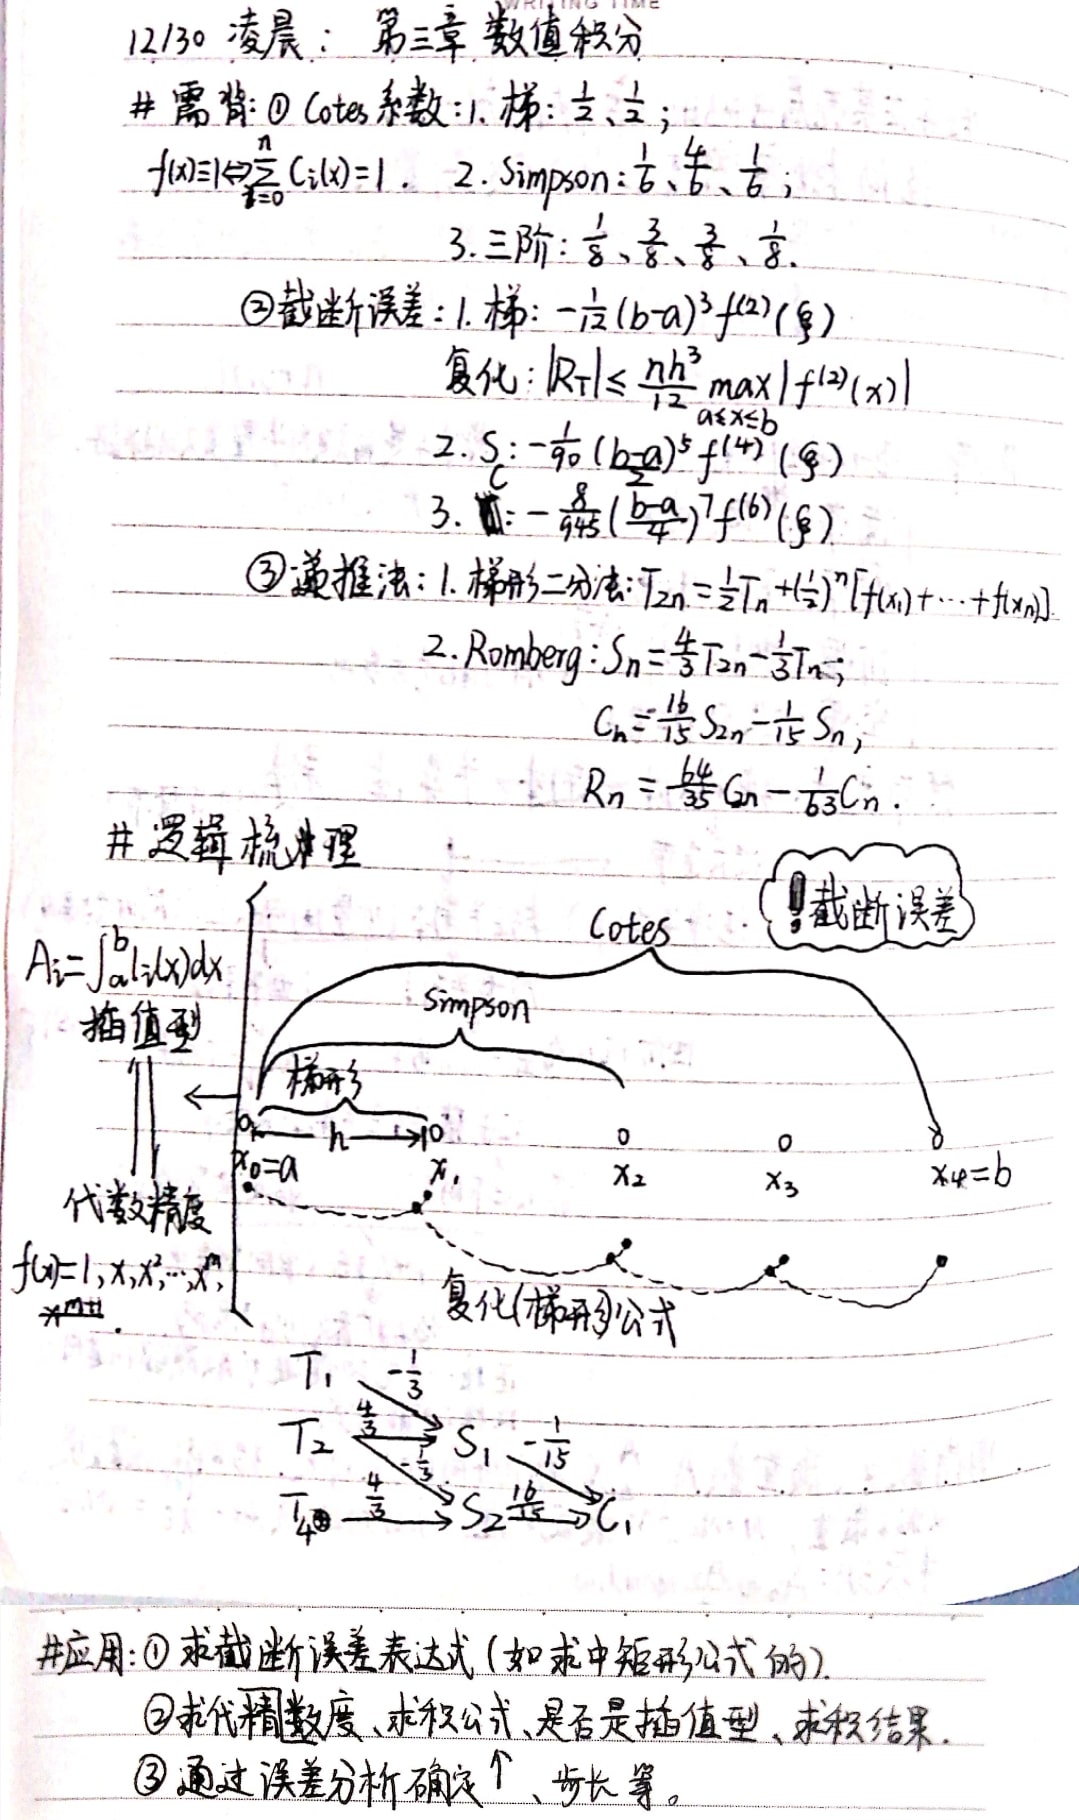
方程求根
基本概念
- m 重根:f(x)=。
- 隔根区间:区间内只有一个根的区间。
- 有根区间:区间内有根的区间。
- 局部收敛性:如果存在领域△:,迭代过程对于任意初值均收敛,则这种在根的邻近具有收敛性的收敛性称为局部收敛性。若在的根邻近有连续的一阶导数,且,k 越小收敛得越快。
- 迭代速度(收敛速度):迭代误差,对某个实数 p 与非零常数 C,有,则称{x}是 p 阶收敛的,p=1 则是线性收敛,p>1 是超线性收敛,p=2 是平方收敛。p 越大,收敛越快。
逐步搜索法
- 预定步长,按一定顺序看每一步上的导数值,直到确定根区间或遍历结束。
二分法
- 逐步搜索法的改进,只能求出一个根。二分看导数值。
- 适用于:一个边界异号的有根区间。
- ☆误差估计:
迭代法(逐步逼近的方法)
-
原理:将转换成,如果是收敛的,迭代结果是方程的根。
-
收敛性定理:设在[a,b]上具有连续一阶导,且,存在正数 L<1,使对任意,有,则唯一解,而且对任意序列收敛。
-
☆误差估计:。
-
收敛过程加速的原理:估计迭代结果的误差,并将误差估计加至迭代式中,则可能产生一个更好的求根迭代式。如 Aitken 加速,用了两次迭代改进。
-
牛顿法(又称切线法):迭代函数根据导数变化。
- 构造:.
- 局部收敛性:若是方程 f(x)=0 的一个单根,并且 f(x)在即附近有连续的二阶导数,则牛顿法具有局部收敛性。
- ☆收敛速度:若二阶导,则平方收敛;
- 局限性:初值需要选取与根相近的。要保证。
-
牛顿下山法:改进的牛顿法。
- ☆构造:是下山因子。
- ☆下山条件:,令不断减半直到满足单调性条件。
重点应用
- 二分法求根并分析误差
- 证明迭代法的收敛性和收敛速度
- 对牛顿法进行误差分析